
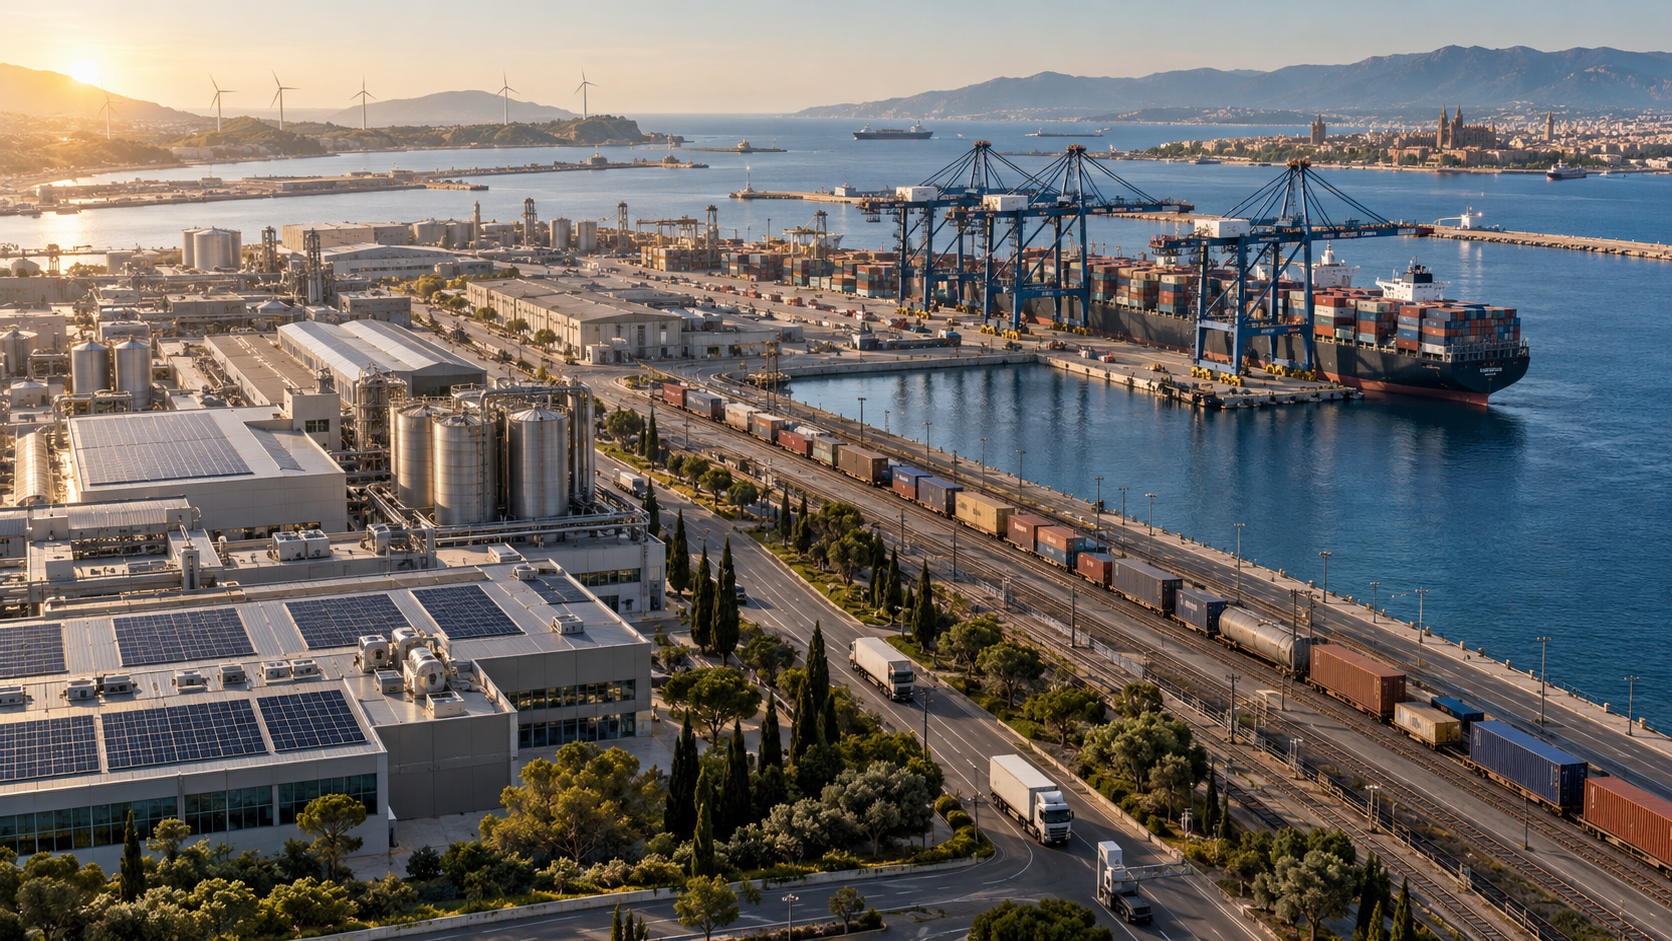
Bir ürün fabrikadan çıktığında yanında yalnızca faturası, teknik özellikleri ve teslimat belgesi bulunmaz. Üretiminde kullanılan enerjinin, hammaddesinin ve taşınmasının çevresel etkisini de beraberinde taşır. Bu etki çoğu zaman gözle görülmez; ancak şirketlerin maliyetlerinde, ticari ilişkilerinde ve yatırım kararlarında giderek daha görünür hâle gelir.
Karbon ayak izi, iş dünyasının geleceğini değerlendirirken sorması gereken önemli bir soruyu gündeme getiriyor: Bugün yarattığımız ekonomik değeri, yarının kaynaklarını koruyarak sürdürebiliyor muyuz?
IBL Finance olarak bu soruyu finansal sorumlulukla çevresel duyarlılığın buluştuğu noktada ele alıyoruz. Şirketlerin büyüme hedefleriyle kaynak kullanımını birlikte değerlendirmesinin, daha sağlam ve uzun vadeli kararlar alınmasına katkı sağlayacağına inanıyoruz.
Küresel tablo: Artış yavaşlıyor, toplam yük büyüyor
Uluslararası Enerji Ajansı’nın Global Energy Review 2026 raporuna göre, dünyada enerji kaynaklı karbondioksit emisyonları 2025 yılında yaklaşık %0,4 artarak 38,4 milyar tona ulaştı. Artış hızının yavaşlamasına rağmen toplam emisyonların yeni bir zirveye çıkması, dönüşüm ihtiyacının sürdüğünü gösteriyor. Bu rakam enerjiyle ilişkili CO₂ emisyonlarını ifade ediyor; dünyadaki bütün sera gazlarının toplamı değil.
Şirketler açısından bu tablonun karşılığı günlük faaliyetlerde bulunur: Kullanılmadığı hâlde çalışan bir makine, kaçak veren bir basınçlı hava sistemi, gereksiz boş kilometre yapan bir araç veya üretimde kaybedilen hammadde.
Bu kayıpları görünür kılmak, çevresel sorumluluğu somut bir yönetim meselesine dönüştürmenin başlangıcıdır.
Bir şirketin karbon ayak izi nerede başlar?
Karbon ayak izi, belirlenen faaliyet sınırları içinde ortaya çıkan sera gazı emisyonlarının karbondioksit eşdeğeriyle değerlendirilmesini sağlar. Kurumsal ölçümde yaygın kullanılan GHG Protocol yaklaşımı, emisyonları üç kapsamda ele alır:
- Kapsam 1: Şirketin sahip olduğu veya kontrol ettiği kaynaklardan gelen doğrudan emisyonlar; örneğin işletmedeki yakıt kullanımı ve şirket araçları.
- Kapsam 2: Satın alınan elektrik, buhar, ısıtma ve soğutmanın üretiminden kaynaklanan dolaylı emisyonlar.
- Kapsam 3: Satın alınan malzemeler, taşımacılık, iş seyahatleri, satılan ürünlerin kullanımı ve ömrünün sonu gibi değer zincirindeki diğer dolaylı emisyonlar.
Bu nedenle fabrikanın elektrik tüketimini azaltmak değerli bir adım olsa da şirketin bütün çevresel etkisini tek başına açıklamaz. Hammaddenin nereden geldiği, ürünün nasıl taşındığı ve kullanım sonrasında ne olduğu da değerlendirmeye dâhildir.
İyi bir başlangıç, kusursuz bir tablo beklemek yerine mevcut veriyi toplamak, eksikleri belirlemek ve ölçümün sınırlarını açıkça ortaya koymaktır.
Karbon yönetimi ile finansal yönetim aynı masada buluşmalı
Bir işletmede çevresel dönüşümün kalıcı olabilmesi için yatırım bütçesi, nakit akışı ve operasyonel planlama ile birlikte ele alınması gerekir.
Örneğin yıllık elektrik gideri 1 milyon TL olan varsayımsal bir işletmeyi düşünelim. Aynı üretim düzeyi ve birim elektrik fiyatı korunurken tüketimin %15 azaltılması, yıllık elektrik giderinde yaklaşık 150 bin TL brüt tasarruf anlamına gelir. Ancak yatırımın gerçek finansal sonucunu görmek için ekipman maliyeti, bakım giderleri, finansman koşulları ve uygulama sırasında oluşabilecek üretim kayıpları da hesaba katılmalıdır.
Ayrıca enerji giderindeki azalma ile karbon emisyonundaki azalma aynı oran olmak zorunda değildir. Kullanılan enerji kaynağı ve hesaplama yöntemi sonucu etkiler.
Bu yüzden doğru yatırım sorusu şudur: Hangi iyileştirme, hangi maliyetle, ne kadar tasarruf ve doğrulanabilir emisyon azaltımı sağlayabilir?
Karbon verisi bu değerlendirmeye dâhil edildiğinde, şirket yönetimi yalnızca bugünün giderlerini değil, gelecekte karşılaşabileceği maliyetleri de daha bilinçli tartışabilir.
Avrupa ile ticarette yeni bir dönem
Avrupa Birliği’nin Sınırda Karbon Düzenleme Mekanizması’nın —CBAM— kesin uygulama dönemi 1 Ocak 2026’da başladı. Mevcut kapsam; demir-çelik, alüminyum, çimento, gübre, elektrik ve hidrojen sektörlerindeki belirli ürünleri içeriyor. Bütün ihracat ürünleri otomatik olarak kapsama girmiyor; değerlendirme ürün sınıflandırmasına ve ilgili kurallara göre yapılmalı.
Mekanizmanın temel yükümlülükleri AB’deki ithalatçı veya ilgili temsilci üzerinden yürür. Bununla birlikte, Türkiye’deki üreticiler açısından ürünlerine ilişkin güvenilir emisyon verisi sağlayabilmek ticari ilişkinin önemli bir parçasına dönüşebilir.
Bizim değerlendirmemize göre bu gelişme, ihracatçılar için çevre, üretim, finans ve satış ekiplerinin birlikte çalışmasını daha önemli hâle getiriyor. Müşterinin istediği veriyi zamanında hazırlayabilmek ve üretim süreçlerini açıklayabilmek, fiyat ve teslimat kadar ciddiyetle ele alınmalı.
İlk adım her zaman büyük bir yatırım değildir
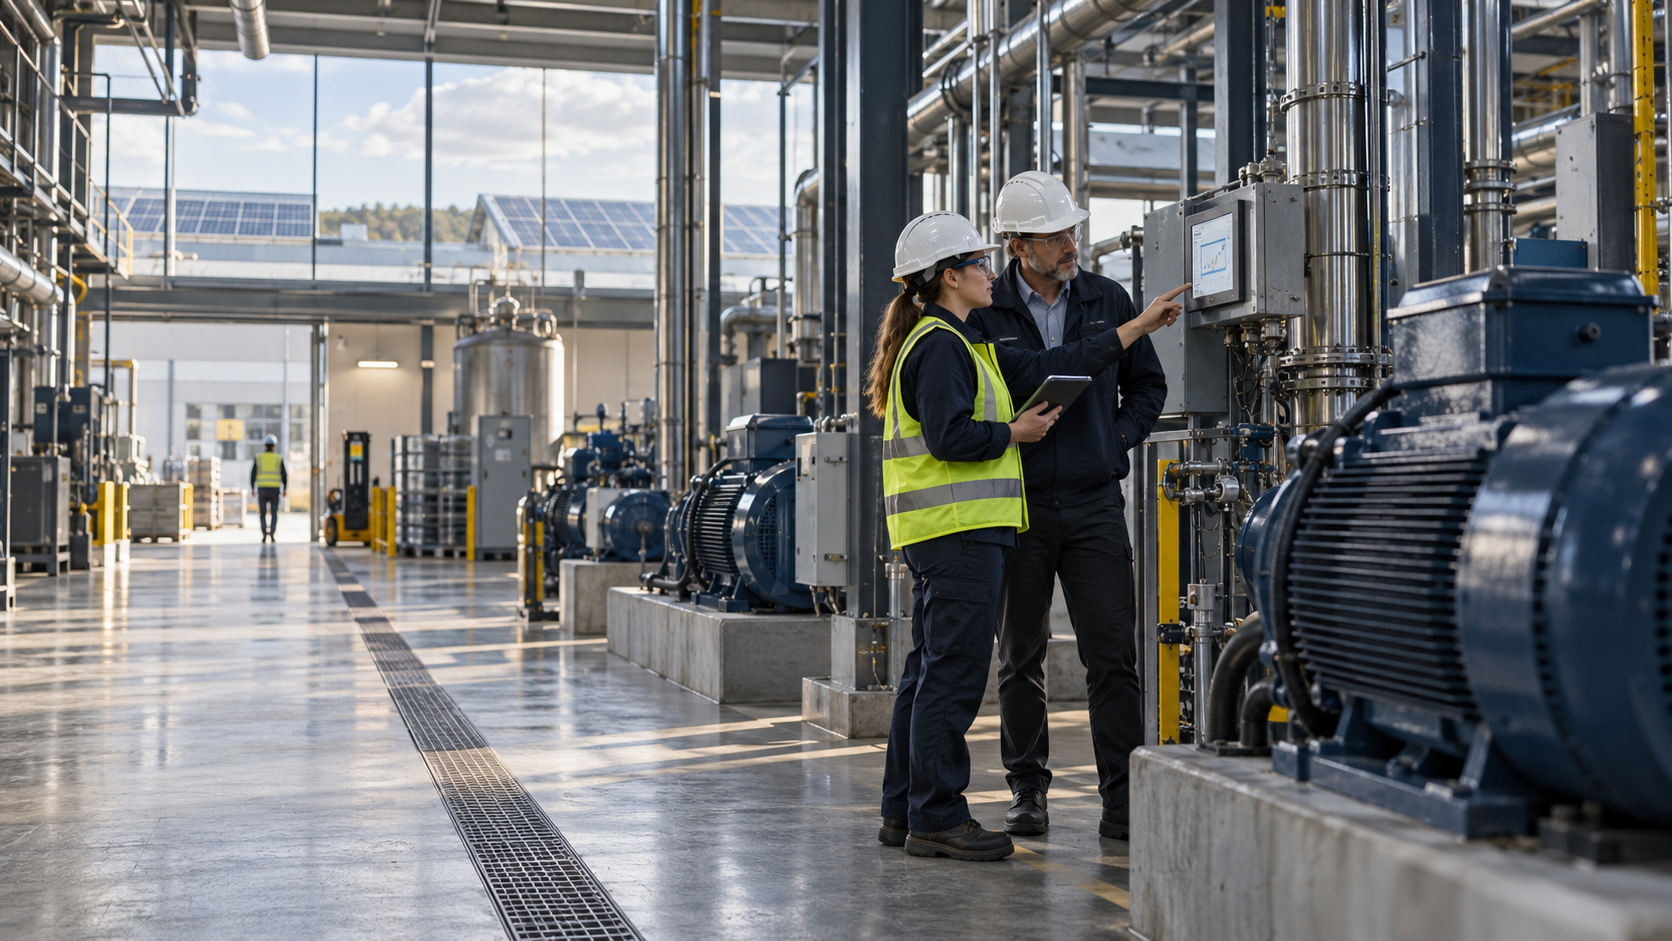
Karbon ayak izini yönetmeye başlamak için her işletmenin öncelikle büyük bir teknoloji yatırımı yapması gerekmez. İlk ihtiyaç çoğu zaman düzenli kayıt ve açık sorumluluk paylaşımıdır.
Elektrik ve yakıt tüketiminin üretim miktarıyla birlikte izlenmesi; bakım eksiklerinin giderilmesi; sevkiyatların daha iyi planlanması; fire ve atıkların kaynağında azaltılması, incelenebilecek başlangıç alanlarıdır. Her adımın getirisi işletmenin koşullarına göre ölçülmelidir.
Ardından şirket, daha kapsamlı yatırımlarını önceliklendirebilir: verimli ekipman, ısı geri kazanımı, uygun süreçlerde elektrifikasyon veya yenilenebilir enerji seçenekleri.
Başarıyı değerlendirirken hem toplam emisyonlara hem de ürün başına emisyon yoğunluğuna bakmak gerekir. Ürün başına daha düşük emisyon elde edilirken üretim artışı nedeniyle toplam emisyon yükselebilir. Şeffaf bir değerlendirme, bu iki sonucu birlikte gösterir.
Sosyal sorumluluk, verilen sözün arkasını doldurmaktır
Karbon ayak izi konusunda güven, güçlü ifadelerden önce sağlam veriye dayanır. “Çevre dostu”, “karbon nötr” veya “sıfır emisyon” gibi iddiaların hangi faaliyetleri, hangi dönemi ve hangi yöntemi kapsadığı anlaşılabilir olmalıdır.
Bir işletmenin çevresel sorumluluğu, çalışanların sürece katılımında, tedarikçilerle kurulan iletişimde ve kaynak kullanımını azaltmaya yönelik günlük kararlarında da görünür olur. Finansal olanakları sınırlı işletmelerin anlayabileceği bilgi paylaşımı, bu dönüşümün daha geniş bir kesime ulaşmasına katkı sağlayabilir.
IBL Finance olarak sosyal sorumluluk yaklaşımımızda, finansal bilgi birikiminin çevresel farkındalığı güçlendiren bir kaynak olmasını önemsiyoruz. Bu yazıyla amacımız, şirketlerin karbon ayak izini yatırım planlaması, kaynak verimliliği ve uzun vadeli dayanıklılıkla birlikte düşünmesine katkıda bulunmaktır.
Her işletmenin başlangıç noktası farklıdır. Önemli olan mevcut durumu dürüstçe değerlendirmek, ulaşılabilir hedefler belirlemek ve ilerlemeyi ölçülebilir sonuçlarla ortaya koymaktır.
Geleceğin güçlü şirketleri, ürettikleri değerin yanında bu değeri hangi kaynaklarla ve nasıl ürettiklerini de açıklayabilen şirketler olacaktır.
Güçlü bir bilanço, geleceğin maliyetlerini bugünden görebilmeyi gerektirir.
IBL Finance — Güçlü Adımlar, Sürdürülebilir Gelecek…