Geld gehört zu den greifbarsten Werkzeugen des Alltags. Es zu verwalten erfordert jedoch weit mehr, als den Kontostand zu kennen. Ob Einkauf, Kreditaufnahme, Sparen oder Investieren: Jede Entscheidung beeinflusst unseren heutigen Lebensstandard und unsere künftigen Möglichkeiten. Finanzkompetenz bedeutet, solche Entscheidungen auf der Grundlage eines Verständnisses von Einnahmen, Ausgaben, Zinsen, Inflation, Liquidität und Risiko zu treffen.
Finanziell informiert zu sein setzt kein wirtschaftswissenschaftliches Expertenwissen voraus. Entscheidend ist, beurteilen zu können, wie ein Finanzprodukt funktioniert, welche Kosten es verursacht und wie es zu den persönlichen Zielen passt.
Grundlagen der persönlichen Finanzen: Budget und Cashflow
Finanzmanagement beginnt mit einem Budget, also einem Einnahmen- und Ausgabenplan für einen bestimmten Zeitraum. Gehalt, Mieteinnahmen und andere Einkünfte bilden die Einnahmenseite; Wohnen, Verkehr, Ernährung und Schuldendienst die Ausgabenseite. Fixkosten bleiben vergleichsweise stabil, während sich variable Ausgaben mit den Konsumgewohnheiten verändern.
Um das Budget zu verstehen, ist der Cashflow wichtig: Er zeigt, wann Geld eingeht und wann es abfließt. Selbst wenn die monatlichen Einnahmen die Ausgaben übersteigen, können ungünstig aufeinander abgestimmte Zahlungstermine kurzfristige Liquiditätsengpässe verursachen.
Eine weitere Kennzahl ist das Nettovermögen. Es ergibt sich aus dem Wert der Vermögensgegenstände abzüglich sämtlicher Verbindlichkeiten. Bankguthaben, Anlagen und Immobilien gehören zum Vermögen; Kredite und Kreditkartenschulden zu den Verbindlichkeiten. Hohes Einkommen ist nicht gleich hohes Nettovermögen: Auch der einbehaltene Anteil des Einkommens und die Schuldenhöhe sind entscheidend.
Sparen, Liquidität und Opportunitätskosten
Sparen bezeichnet den Teil des Einkommens, der nicht konsumiert wird. Die Sparquote setzt den in einem Zeitraum gesparten Betrag ins Verhältnis zum Einkommen desselben Zeitraums. Sie zeigt, in welchem Umfang höhere Einkünfte tatsächlich in Ersparnisse übergehen.
Die Verfügbarkeit von Ersparnissen ist ebenso wichtig wie ihre Höhe. Liquidität beschreibt, wie schnell ein Vermögensgegenstand ohne erheblichen Wertverlust in Bargeld umgewandelt werden kann. Ein Haus kann wertvoll sein, lässt sich aber möglicherweise nicht sofort verkaufen, um eine dringende Rechnung zu bezahlen. Eine Notfallreserve ist deshalb eine liquide Ressource zur Stärkung der finanziellen Widerstandsfähigkeit bei unerwarteten Ausgaben.
Jede Ausgabe hat zudem Opportunitätskosten: den Wert der besten Alternative, auf die man bei einer Entscheidung verzichtet. Heutiger Konsum kann bedeuten, auf eine künftige Sparmöglichkeit zu verzichten. So lassen sich Ausgaben sowohl anhand ihres Preises als auch anhand der dadurch verschobenen Ziele bewerten.
Zinsen und Inflation: Mehr als die sichtbare Rendite
Zinsen sind für Kreditnehmer die Kosten der Kapitalnutzung und für Kreditgeber die Vergütung für die Bereitstellung von Kapital. Einfache Verzinsung wird nur auf das Ausgangskapital berechnet; beim Zinseszins werden auch Zinsen früherer Perioden einbezogen. Dieser Effekt kann Ersparnisse wachsen lassen und ebenso die Schuldenlast erhöhen.
Ein höherer Kontostand bedeutet nicht automatisch mehr Kaufkraft. Die Nominalrendite ist nicht um Preisveränderungen bereinigt. Die Realrendite zeigt die Veränderung nach Berücksichtigung der Inflation.
Ein rein hypothetisches Beispiel: Eine Anlage erzielt eine jährliche Nominalrendite von 30 Prozent, die Inflation beträgt im selben Zeitraum 25 Prozent. Ohne Steuern und Kosten ergibt sich:
Realrendite = (1,30 / 1,25) − 1 = 4 Prozent
Das Beispiel zeigt, dass die Differenz aus Nominalrendite und Inflation nur eine Näherung ist. Provisionen, Verwaltungsgebühren und gegebenenfalls anfallende Quellensteuern beeinflussen ebenfalls die verbleibende Nettorendite.
Schuldenmanagement und Kreditkosten
Wer nur die monatliche Rate betrachtet, erhält ein unvollständiges Bild eines Kredits. Erst die gemeinsame Prüfung von Kreditbetrag, Laufzeit, Zinssatz, Gesamtrückzahlung und weiteren Gebühren macht die Belastung verständlicher. Eine längere Laufzeit kann die Rate senken, unter sonst gleichen Bedingungen aber die gesamten Zinskosten erhöhen.
Die Schuldendienstquote setzt regelmäßige Schuldenzahlungen ins Verhältnis zum Einkommen. Sie zeigt, welcher Einkommensanteil bereits durch frühere Finanzentscheidungen gebunden ist. Ein Zahlungsausfall liegt vor, wenn eine Zahlungsverpflichtung nicht zu den vereinbarten Bedingungen erfüllt wird.
Leverage, also der Einsatz von Fremdkapital als Hebel, vergrößert den Umfang einer Anlage. Dadurch können sowohl Gewinne als auch Verluste auf das eingesetzte Eigenkapital verstärkt werden. Die bloße Verfügbarkeit eines Kredits sagt daher noch nichts über seine finanzielle Eignung aus.
Die Sprache der Geldanlage: Portfolio, Volatilität und Diversifikation
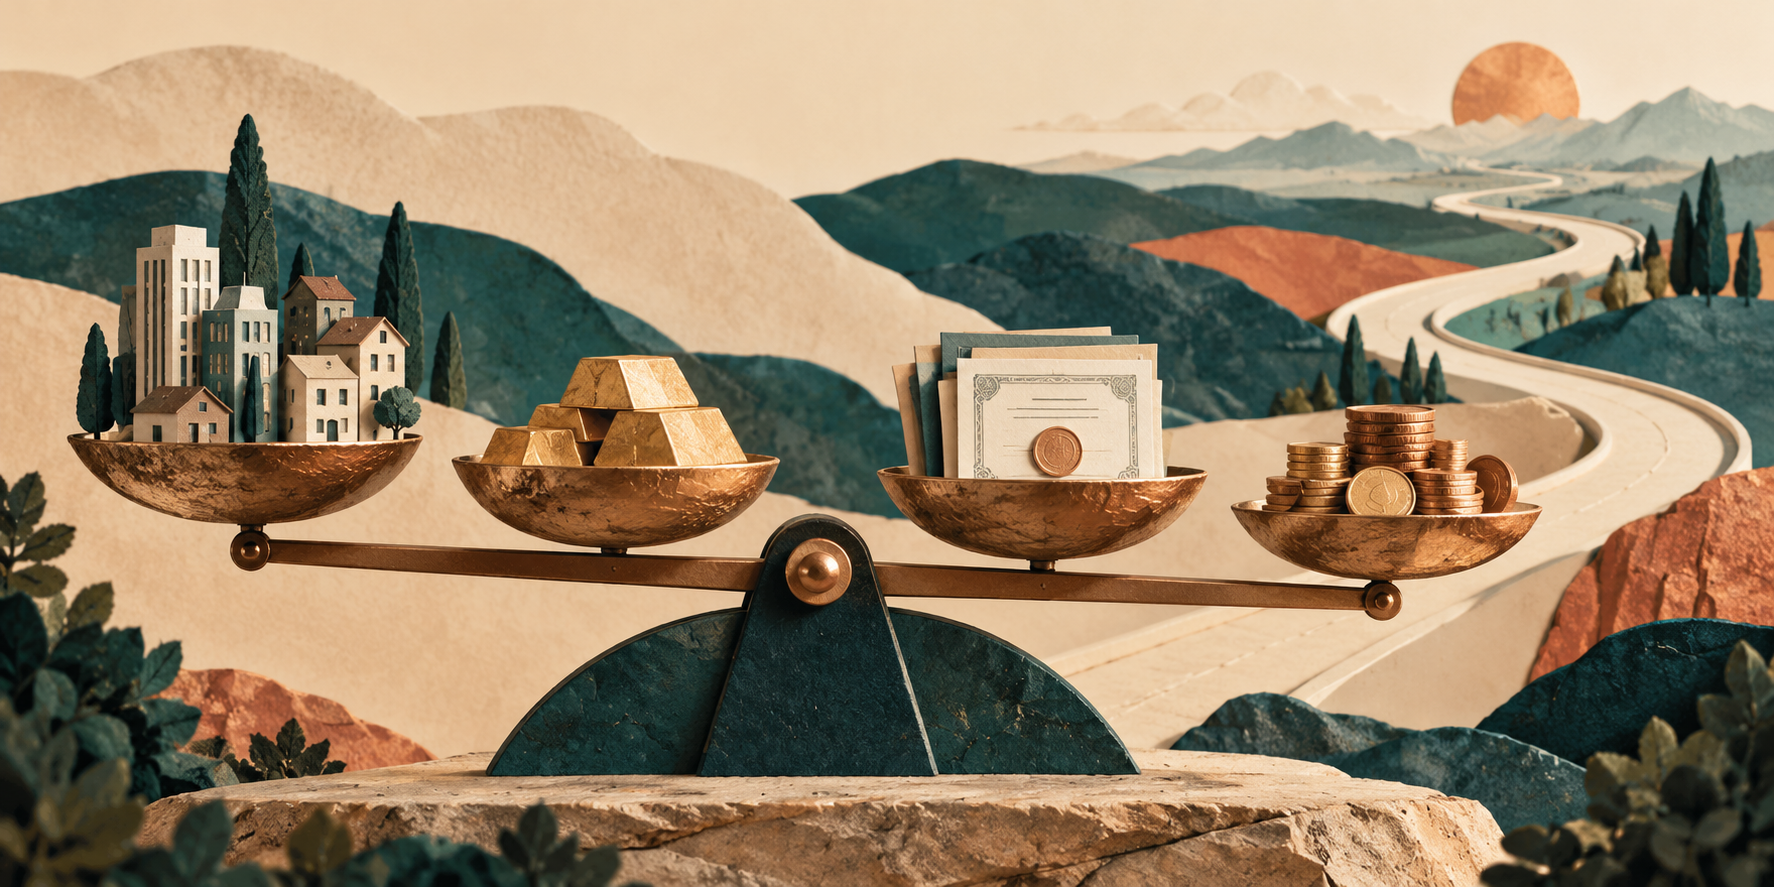
Ein Portfolio umfasst sämtliche Anlagen einer Person. Die Asset Allocation beschreibt deren Aufteilung auf Anlageklassen wie Aktien, Schuldtitel, Gold und liquide Mittel.
Eine Aktie verkörpert einen Unternehmensanteil, eine Anleihe dagegen einen Schuldtitel. Eine Dividende ist eine vom Unternehmen beschlossene Gewinnausschüttung; ein Veräußerungsgewinn entsteht aus einer positiven Differenz zwischen Kauf- und Verkaufspreis eines Vermögenswerts. Weder das Eintreten noch die Höhe dieser Erträge ist garantiert.
Auch die Volatilität, das Ausmaß der Renditeschwankungen, hilft beim Verständnis von Anlagen. Risiko besteht jedoch nicht nur aus Kursbewegungen. Kreditrisiko bezeichnet die Möglichkeit, dass ein Schuldner seine Verpflichtung nicht erfüllt; Währungsrisiko betrifft den Einfluss von Wechselkursschwankungen auf den Wert; Liquiditätsrisiko bedeutet, dass eine Anlage möglicherweise nicht zu den gewünschten Bedingungen verkauft werden kann.
Diversifikation verteilt Anlagen auf unterschiedliche Instrumente, um die Abhängigkeit von bestimmten Risiken zu verringern. Die Korrelation beschreibt, wie stark sich deren Renditen gemeinsam bewegen. Viele Anlagen allein können unzureichend diversifiziert sein, wenn sie ähnlichen Risiken ausgesetzt sind. Auch beseitigt Diversifikation nicht das systematische Risiko, das den gesamten Markt betrifft.
Finanzverhalten: Wissen in Entscheidungen umsetzen
Finanzentscheidungen beruhen nicht allein auf Berechnungen. Behavioral Finance untersucht, wie psychologische Tendenzen den Umgang mit Geld beeinflussen. Verlustaversion bedeutet, dass Verluste stärker empfunden werden als gleich große Gewinne; Herdenverhalten bezeichnet das ungeprüfte Folgen der Mehrheit. Selbstüberschätzung liegt vor, wenn die eigene Prognosefähigkeit zu hoch eingeschätzt wird.
Diese Tendenzen zu erkennen erleichtert auch die Unterscheidung zwischen Risikotoleranz und Risikotragfähigkeit. Erstere beschreibt das psychologische Wohlbefinden angesichts von Schwankungen, Letztere die finanzielle Fähigkeit, Verluste zu verkraften.
Finanzkompetenz geht über das Auswendiglernen von Begriffen hinaus: Sie bedeutet, diese im Alltag anzuwenden. Gesamtkreditkosten zu vergleichen, hinter einer Nominalrendite das reale Ergebnis zu erkennen und Anlagerisiken zu verstehen sind konkrete Beispiele. Die Sprache des Geldes zu lernen beseitigt Unsicherheit nicht, ermöglicht aber bewusstere Entscheidungen unter unsicheren Bedingungen.