Парите се една од најопипливите алатки во секојдневниот живот, но управувањето со нив бара многу повеќе од познавање на состојбата на сметката. Од купување и задолжување до штедење и инвестирање, секој избор влијае врз нашиот сегашен животен стандард и идните можности. Финансиската писменост е способност тие избори да се прават со разбирање на приходите, расходите, каматата, инфлацијата, ликвидноста и ризикот.
Да се биде финансиски информиран не значи да се биде експерт по економија. Важно е да може да се процени како функционира еден финансиски производ, какви трошоци носи и како се вклопува во личните цели.
Основите на личните финансии: буџет и паричен тек
Финансиското управување започнува со буџет, односно план на приходи и расходи за определен период. Платата, приходите од закуп и другите заработки ја сочинуваат приходната страна; домувањето, превозот, храната и отплатата на долгови ја сочинуваат расходната страна. Фиксните расходи остануваат релативно стабилни, додека варијабилните расходи се менуваат според потрошувачките навики.
За разбирање на буџетот е важен паричниот тек: тој покажува кога парите пристигнуваат и кога се исплаќаат. Дури и кога месечните приходи се поголеми од расходите, неусогласените датуми на плаќање може да предизвикаат краткорочен недостиг на готовина.
Друг основен показател е нето-имотот, кој се пресметува со одземање на вкупните обврски од вредноста на средствата. Банкарските депозити, инвестициите и недвижностите се средства; кредитите и долговите по кредитни картички се обврски. Висок приход и висок нето-имот не се исто: важни се и задржаниот дел од приходот и големината на долгот.
Штедење, ликвидност и опортунитетен трошок
Штедењето е делот од приходот што не се троши. Стапката на штедење е односот на заштедениот износ во еден период кон приходот во истиот период. Таа помага да се разбере колкав дел од растот на приходите навистина се претвора во заштеда.
Достапноста на заштедата е исто толку важна колку и нејзиниот износ. Ликвидноста покажува колку брзо едно средство може да се претвори во готовина без значителна загуба на вредност. Куќата може да биде вредна, но можеби не може веднаш да се продаде за да се плати итна сметка. Затоа фондот за итни случаи е ликвиден ресурс што ја зајакнува финансиската отпорност при неочекувани расходи.
Секоја потрошувачка има и опортунитетен трошок: вредноста на најдобрата алтернатива од која се откажуваме при изборот. Денешната потрошувачка може да значи откажување од идна можност за штедење. Овој поим овозможува расходите да се оценуваат и според цената и според целите што се одложуваат.
Камата и инфлација: зад привидниот принос
Каматата е трошок за користење средства за должникот и надомест за обезбедените средства за доверителот. Простата камата се пресметува само врз главнината, додека сложената камата ја вклучува и каматата од претходните периоди. Овој ефект може да го поттикне растот на заштедата, но и да го зголеми товарот на долгот.
Зголемувањето на состојбата на сметката не е исто што и зголемување на куповната моќ. Номиналниот принос не е приспособен за промените на цените. Реалниот принос ја покажува промената по земањето предвид на инфлацијата.
Во целосно хипотетички пример, нека годишниот номинален принос на инвестицијата биде 30%, а инфлацијата во истиот период 25%. Без даноци и трошоци, реалниот принос е:
Реален принос = (1,30 / 1,25) − 1 = 4%
Примерот покажува дека одземањето на инфлацијата од номиналниот принос е само приближна пресметка. Провизиите, надоместоците за управување и евентуалниот данок по одбивка исто така влијаат врз нето-приносот што му останува на инвеститорот.
Управување со долг и трошок на кредитот
Гледањето само на месечната рата дава нецелосна слика за кредитот. Заедничкото разгледување на главнината, рокот на отплата, каматната стапка, вкупниот износ за отплата и другите надоместоци го прави вистинскиот товар појасен. Подолгиот рок може да ја намали ратата, но при непроменети други услови може да го зголеми вкупниот трошок за камата.
Соодносот на сервисирање на долгот ги изразува периодичните отплати како дел од приходот. Тој покажува колкав дел од приходот е веќе наменет за претходни финансиски одлуки. Неисполнување на обврските настапува кога обврската за плаќање не е исполнета според договорените услови.
Финансиската полуга значи користење позајмени средства за зголемување на обемот на инвестицијата. Таа може да ги зголеми и добивките и загубите врз сопствениот капитал. Затоа самата достапност на кредитот не значи дека тој е финансиски соодветен.
Јазикот на инвестирањето: портфолио, волатилност и диверзификација
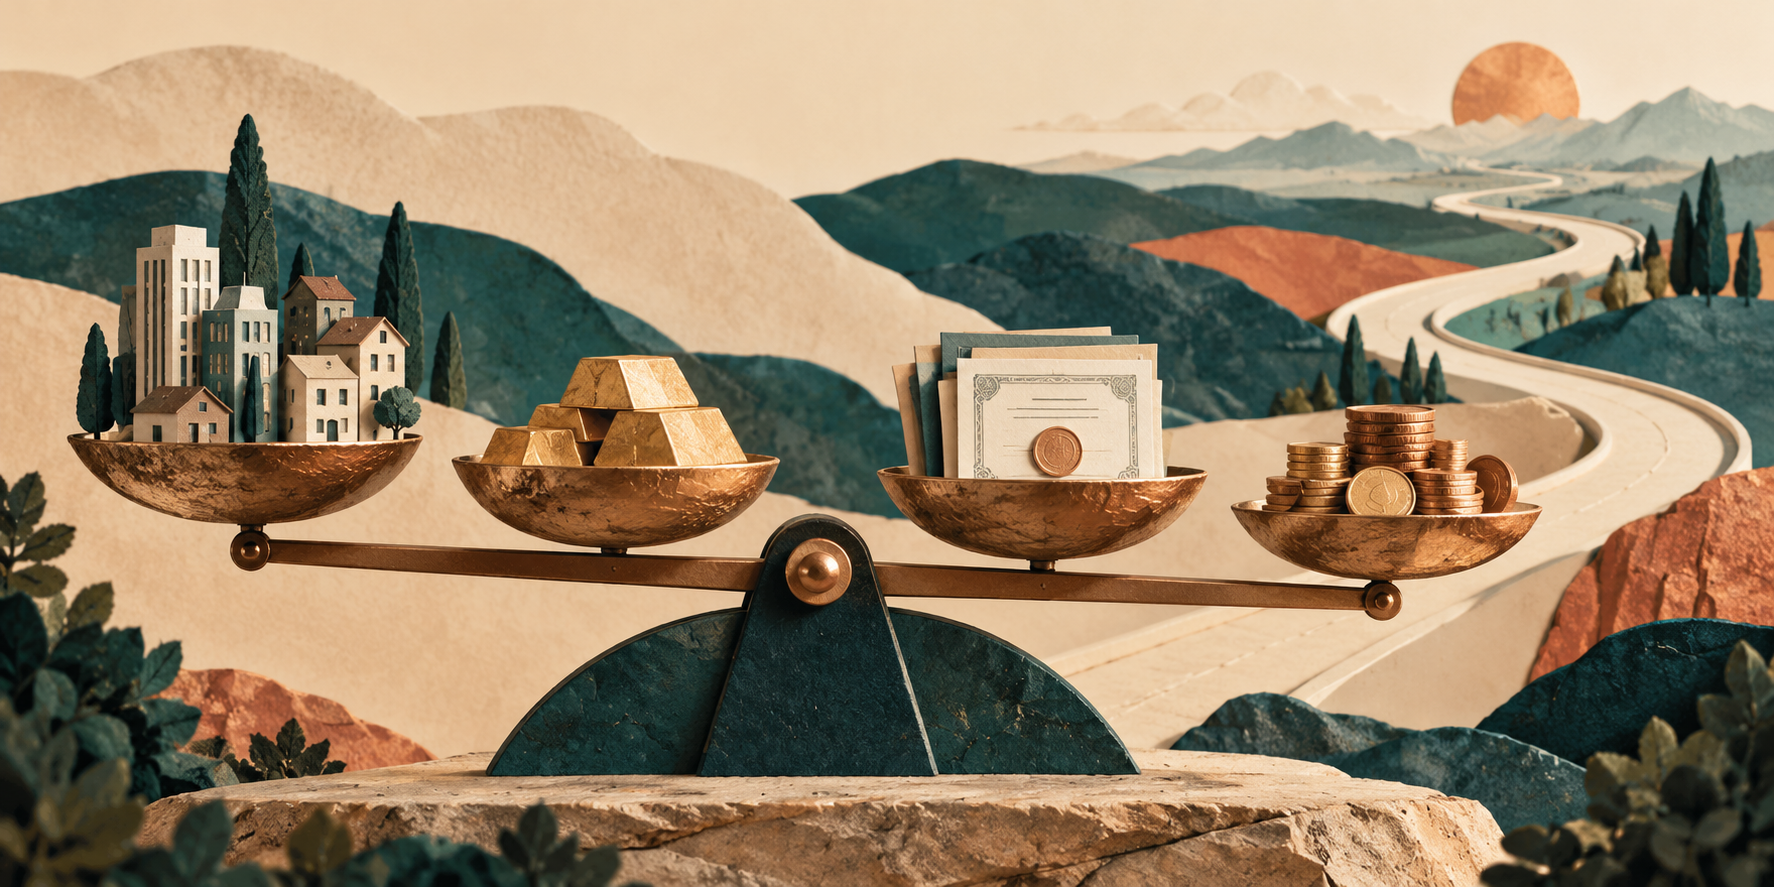
Портфолиото е целината на инвестициите што ги поседува едно лице. Распределбата на средствата покажува како портфолиото е поделено меѓу класи на средства, како акции, должнички инструменти, злато и готовина.
Акцијата претставува сопственички удел, додека обврзницата е должнички инструмент. Дивидендата е дел од добивката што компанијата одлучува да го распредели; капиталната добивка произлегува од позитивната разлика меѓу куповната и продажната цена на средството. Ниту остварувањето ниту големината на овие приходи не се гарантирани.
За разбирање на инвестициите е важна и волатилноста, односно степенот на колебање на приносите. Сепак, ризикот не се состои само од ценовни движења. Кредитниот ризик е можноста должникот да не ја исполни обврската; валутниот ризик го опфаќа влијанието на девизните курсеви врз вредноста; ликвидносниот ризик е можноста средството да не може да се продаде под посакуваните услови.
Диверзификацијата има цел да ја намали зависноста од одредени ризици преку распоредување на вложувањата во различни инструменти. Корелацијата го опишува степенот на заедничко движење на приносите. Поседувањето многу инструменти можеби нема да обезбеди доволна диверзификација ако тие се изложени на слични ризици. Диверзификацијата не го отстранува ниту систематскиот ризик, кој влијае врз целиот пазар.
Финансиско однесување: претворање на знаењето во одлуки
Финансиските одлуки не се засноваат само на пресметки. Бихевиоралните финансии го проучуваат влијанието на психолошките тенденции врз управувањето со парите. Аверзијата кон загуба значи дека загубите се чувствуваат посилно од добивките со слична големина; стадното однесување е следење на изборите на мнозинството без преиспитување. Прекумерната самодоверба значи преценување на сопствената способност за предвидување.
Препознавањето на овие тенденции помага да се разликуваат толеранцијата кон ризик и капацитетот за поднесување ризик. Првото се однесува на психолошката удобност при колебања, а второто на финансиската можност да се поднесат загуби.
Финансиската писменост оди подалеку од паметењето поими: таа значи нивно користење во секојдневните одлуки. Споредувањето на вкупниот трошок на кредитот, препознавањето на реалниот резултат зад номиналниот принос и разбирањето на инвестициските ризици се практични примери. Учењето на јазикот на парите не ја отстранува неизвесноста, но овозможува поинформирано дејствување во неа.