
Para, günlük hayatın en somut araçlarından biridir; ancak onu yönetmek, hesap bakiyesini bilmekten çok daha fazlasını gerektirir. Alışverişten kredi kullanımına, tasarruftan yatırıma kadar her tercih, bugünkü yaşam standardımızı ve gelecekteki seçeneklerimizi etkiler. Finansal okuryazarlık, bu tercihleri gelir, gider, faiz, enflasyon, likidite ve risk gibi kavramları anlayarak yapabilme becerisidir.
Finansal açıdan bilinçli olmak, ekonomi uzmanı olmak anlamına gelmez. Önemli olan, bir finansal ürünün nasıl çalıştığını, hangi maliyetleri taşıdığını ve kişisel hedeflerle nasıl ilişkilendiğini değerlendirebilmektir.
Kişisel Finansın Temeli: Bütçe ve Nakit Akışı
Finansal yönetimin başlangıç noktası bütçe, yani belirli bir dönemin gelir ve gider planıdır. Maaş, kira geliri ve diğer kazançlar bütçenin gelir tarafını; barınma, ulaşım, beslenme ve borç ödemeleri ise gider tarafını oluşturur. Sabit giderler görece düzenli kalırken, değişken giderler tüketim alışkanlıklarına göre farklılaşır.
Bütçenin işleyişini anlamak için nakit akışı kavramı önemlidir. Nakit akışı, paranın ne zaman geldiğini ve ne zaman çıktığını gösterir. Aylık gelirin giderlerden yüksek olması, ödeme tarihlerinin uyumsuz olduğu bir durumda kısa vadeli nakit sıkışıklığını engellemeyebilir.
Bir başka temel gösterge net servettir. Net servet, sahip olunan varlıkların değerinden toplam yükümlülüklerin çıkarılmasıyla hesaplanır. Banka mevduatı, yatırımlar ve gayrimenkul varlıklar arasında; kredi ve kredi kartı borçları ise yükümlülükler arasında yer alır. Yüksek gelir ile yüksek net servet aynı şey değildir: Gelirin ne kadarının korunduğu ve borçların büyüklüğü de belirleyicidir.
Tasarruf, Likidite ve Fırsat Maliyeti
Tasarruf, gelirin tüketilmeyen bölümüdür. Tasarruf oranı ise bir dönemde biriktirilen tutarın aynı dönemin gelirine oranını gösterir. Bu kavram, gelir artışının birikime ne ölçüde yansıdığını anlamaya yardımcı olur.
Birikimin miktarı kadar erişilebilirliği de önemlidir. Likidite, bir varlığın önemli bir değer kaybına uğramadan ne kadar hızlı nakde çevrilebildiğini ifade eder. Bir konut değerli olabilir; ancak acil bir faturayı ödemek için hemen satılamayabilir. Bu nedenle acil durum fonu, beklenmedik giderlere karşı finansal dayanıklılık sağlayan likit bir kaynak olarak değerlendirilir.
Her harcamanın bir de fırsat maliyeti vardır: Bir seçeneğe yönelirken vazgeçilen en iyi alternatifin değeri. Bugünkü tüketim, gelecekteki birikim imkânından vazgeçmek anlamına gelebilir. Bu kavram, harcamaları yalnızca etiket fiyatıyla değil, ertelenen hedeflerle birlikte değerlendirmeyi sağlar.
Faiz ve Enflasyon: Görünen Getirinin Ötesi
Faiz, borç alan açısından fon kullanmanın maliyeti, borç veren açısından ise sağlanan fonun karşılığıdır. Basit faiz yalnızca anapara üzerinden hesaplanırken, bileşik faiz önceki dönemlerin faizinin de hesaplamaya katılmasıyla oluşur. Bileşikleşme, birikimin büyümesini etkileyebildiği gibi borç yükünü de artırabilir.
Ancak hesapta görünen artış, satın alma gücündeki artışla aynı değildir. Nominal getiri, fiyat değişimlerinden arındırılmamış getiridir. Reel getiri ise enflasyonun etkisi dikkate alındıktan sonra kalan değişimi gösterir.
Örneğin, tamamen varsayımsal olarak, bir yatırımın yıllık nominal getirisi yüzde 30, aynı dönemin enflasyonu yüzde 25 olsun. Vergi ve masraflar hesaba katılmadığında reel getiri:
Reel getiri = (1,30 / 1,25) − 1 = yüzde 4
olur. Bu örnek, nominal getiri ile enflasyon arasındaki farkın yalnızca yaklaşık bir hesap olduğunu gösterir. Komisyon, yönetim ücreti ve uygulanabilen stopaj gibi kesintiler de yatırımcının elinde kalan net getiriyi etkiler.
Borç Yönetimi ve Kredi Maliyeti
Kredi değerlendirmesinde yalnızca aylık taksit tutarına bakmak eksik bir resim sunar. Anapara, vade, faiz oranı, toplam geri ödeme ve diğer ücretler birlikte incelendiğinde borcun gerçek yükü daha anlaşılır hâle gelir. Uzun vade taksiti azaltabilir; ancak diğer koşullar aynıyken toplam faiz maliyetini artırabilir.
Borç servis oranı, dönemsel borç ödemelerinin gelire oranını ifade eder. Bu oran, gelirin ne kadarının geçmişte alınan finansal kararlara ayrıldığını gösterir. Temerrüt ise ödeme yükümlülüğünün kararlaştırılan koşullarda yerine getirilememesidir.
Kaldıraç, borç kullanarak yatırım büyüklüğünü artırmaktır. Öz kaynak üzerinden elde edilen kazancı büyütebildiği gibi kaybı da büyütebilir. Bu nedenle borcun erişilebilir olması, tek başına finansal açıdan uygun olduğu anlamına gelmez.
Yatırımın Dili: Portföy, Volatilite ve Çeşitlendirme
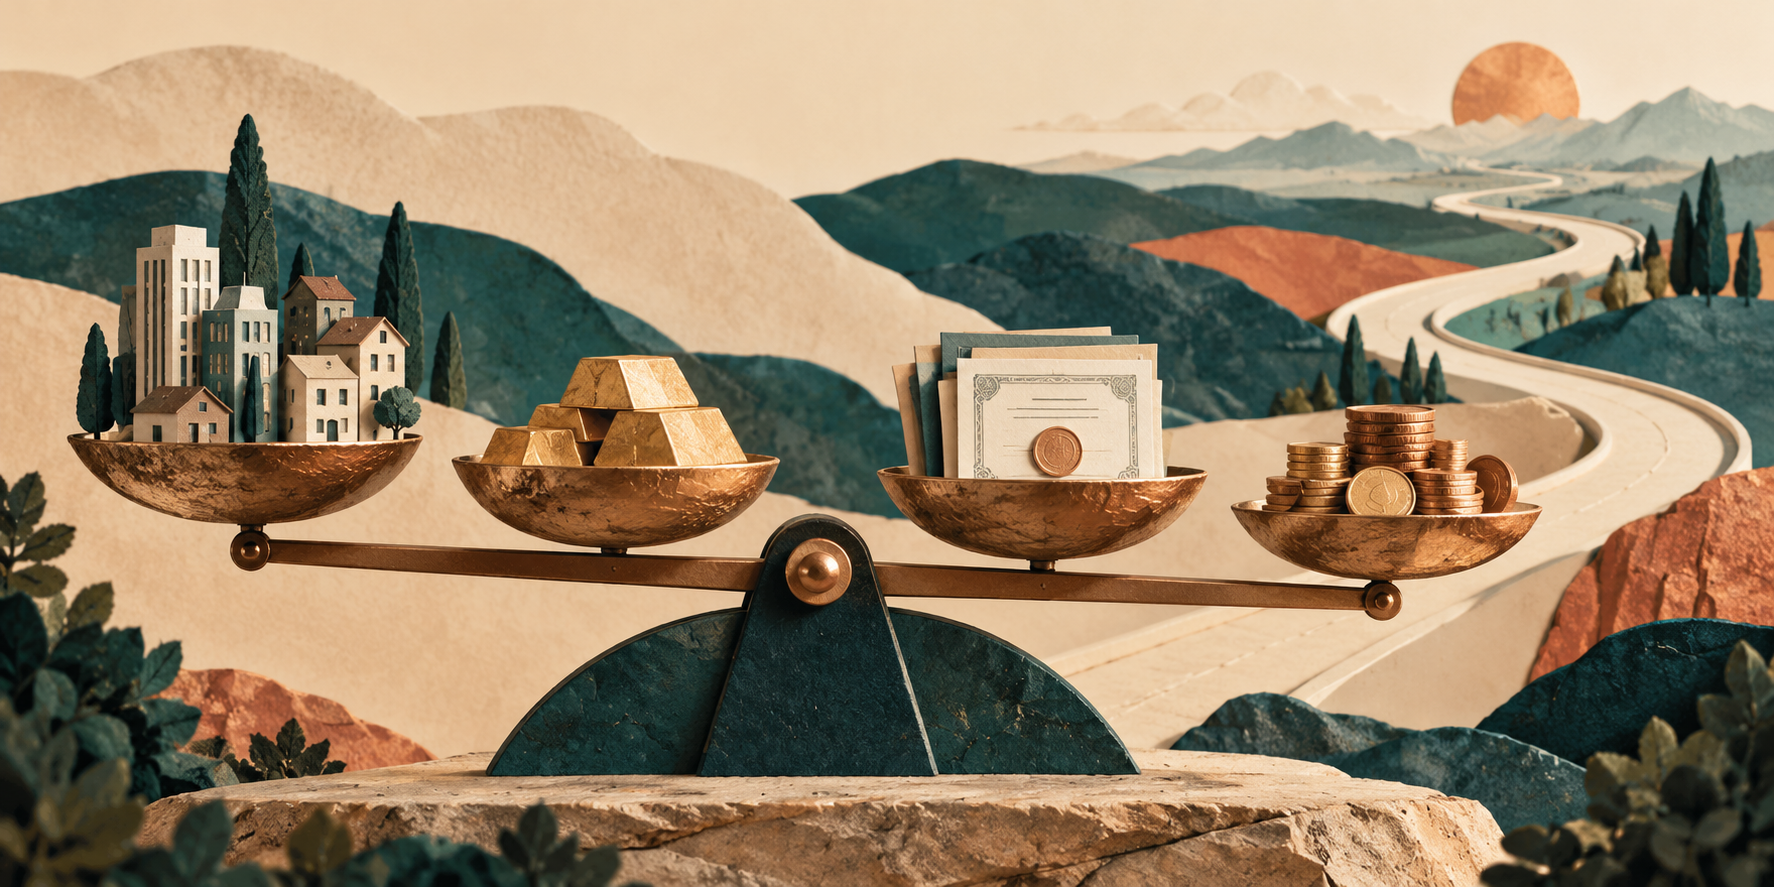
Portföy, kişinin sahip olduğu yatırım araçlarının bütünüdür. Varlık dağılımı, bu portföyün hisse senedi, borçlanma araçları, altın ve nakit gibi varlık sınıfları arasında nasıl paylaştırıldığını ifade eder.
Hisse senedi ortaklık hakkını temsil ederken, tahvil bir borçlanma aracıdır. Temettü, şirketin dağıtmayı kararlaştırdığı kâr payıdır; sermaye kazancı ise bir varlığın alış ve satış fiyatı arasındaki olumlu farktan doğar. Bu gelirlerin gerçekleşmesi ve büyüklüğü garanti değildir.
Yatırımları anlamak için volatilite, yani getirilerin dalgalanma düzeyi de önemlidir. Bununla birlikte risk yalnızca fiyat hareketlerinden oluşmaz. Kredi riski, borçlunun yükümlülüğünü yerine getirememesi; kur riski, döviz hareketlerinin değeri etkilemesi; likidite riski ise varlığın istenen koşullarda satılamaması ihtimalidir.
Çeşitlendirme, yatırımları farklı araçlara yayarak belirli risklere bağımlılığı azaltmayı amaçlar. Burada korelasyon, varlık getirilerinin birlikte hareket etme derecesini anlatır. Çok sayıda yatırım aracına sahip olmak, bu araçların benzer risklerden etkilenmesi durumunda yeterli çeşitlendirme sağlamayabilir. Ayrıca çeşitlendirme, piyasanın tamamını etkileyen sistematik riski ortadan kaldırmaz.
Finansal Davranış: Bilginin Karara Dönüşmesi
Finansal kararlar yalnızca hesaplamalara dayanmaz. Davranışsal finans, psikolojik eğilimlerin para yönetimine etkisini inceler. Kayıptan kaçınma, kayıpların benzer büyüklükteki kazançlardan daha güçlü hissedilmesini; sürü davranışı, çoğunluğun tercihlerinin sorgulanmadan izlenmesini anlatır. Aşırı güven ise kişinin tahmin yeteneğini olduğundan yüksek değerlendirmesidir.
Bu eğilimlerin farkında olmak, risk toleransı ile risk taşıma kapasitesini ayırt etmeyi de kolaylaştırır. İlki kişinin dalgalanmalar karşısındaki psikolojik rahatlığını, ikincisi ise maddi koşullarının kayba dayanabilme gücünü ifade eder.
Finansal okuryazarlık, terimleri ezberlemenin ötesinde, onları günlük kararlarda kullanabilmektir. Bir kredinin toplam maliyetini karşılaştırmak, nominal getirinin arkasındaki reel sonucu görmek ve yatırımın risklerini anlamak bu becerinin somut karşılıklarıdır. Paranın dilini öğrenmek, belirsizliği ortadan kaldırmaz; ancak belirsizlik içinde daha bilinçli hareket etmeyi sağlar.